Neue Strategie: LLB will mit „elevate“ auf die nächste Stufe
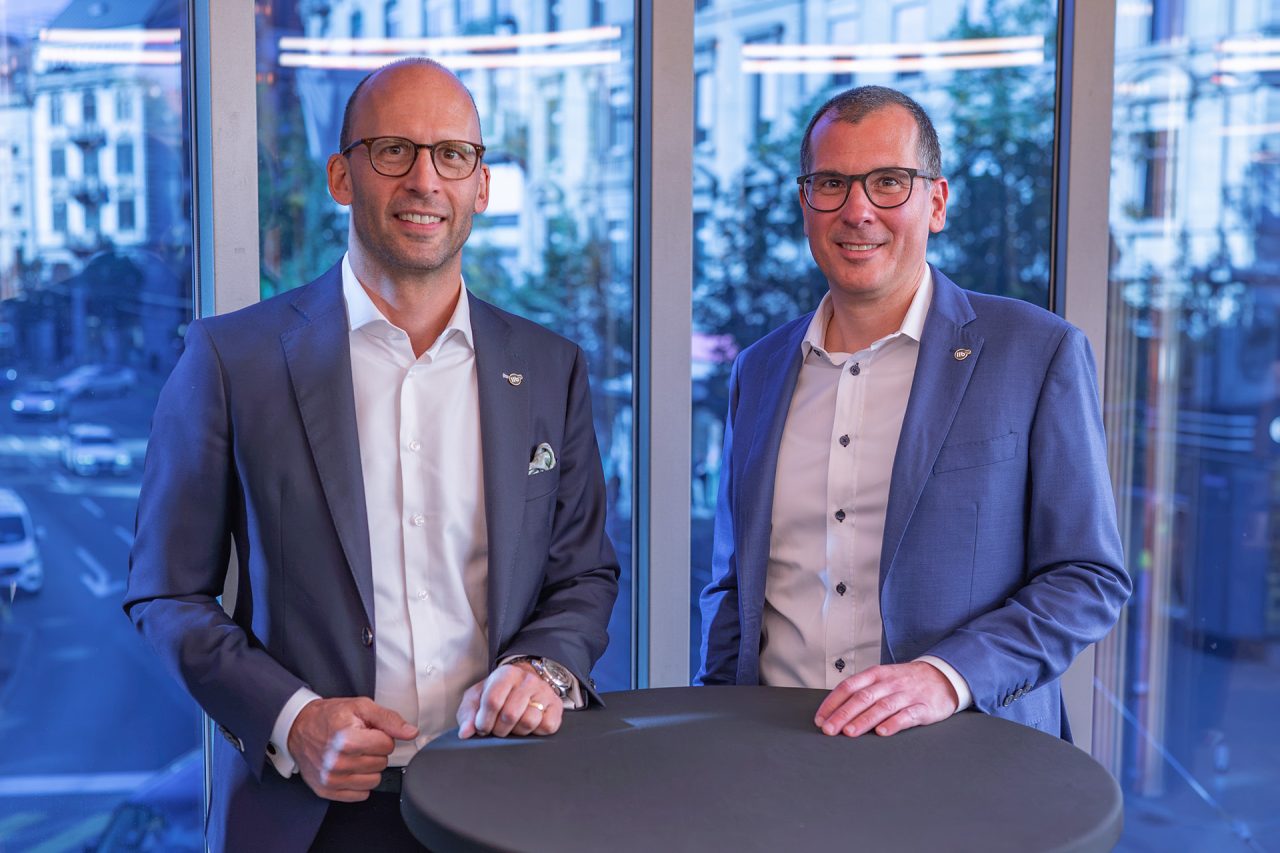
CEO Christoph Reich und CFO Markus Schifferle präsentieren die neue Strategie der LLB | Foto: Gregor Meier
Den Ausblick auf die Zürcher Bahnhofstrasse liess sich Christoph Reich nicht entgehen. Vor fünf Jahren hätte man nicht davon geträumt, eine neue Strategie mit einer solchen Aussicht zu starten, sagte der Group CEO der Liechtensteinischen Landesbank (LLB) am Mittwoch vor den Medien im Modissa-Gebäude, wo inzwischen ein Teil der Zürcher Berater der LLB Schweiz arbeitet. Die Präsenz in Zürich sei selbst Teil der Erfolgsbilanz. Nun soll die Strategie „elevate“ die LLB ab 2027 während fünf Jahren weiterbringen – in einem Umfeld, das sich nach Reichs Einschätzung so schnell verändert wie nie zuvor.
Gleichzeitig kommt es zu einer Veränderung an der Spitze: Natalie Flatz, Leiterin der Division International Wealth Management, wird stellvertretende Group CEO.
Revolut, KI und der grosse Vermögenstransfer
Warum es überhaupt eine neue Strategie brauche, begründete Reich mit dem Wandel im Markt. Die Kunden wollten einfache, sichere und digitale Lösungen, im entscheidenden Moment aber relevante Beratung – und eine Bank, „welche ein unaufgeregtes Newsprofil pflegt“. Künstliche Intelligenz verändere das Umfeld tiefgreifender als je zuvor. Als Beispiel für den wachsenden Druck nannte Reich den Neobroker Revolut, der vergangene Woche angekündigt habe, in der Schweiz eine Banklizenz anzustreben. „Digitale Player werden uns challengen, und darauf müssen wir Antworten finden.“
Gleichzeitig sieht der CEO grosse Chancen: „Wir stehen vor dem grössten Vermögenstransfer unserer Geschichte.“ Die Kundschaft werde älter. Die Bank müsse diesen Übergang begleiten und zugleich die nächste Generation als Kunden gewinnen. Gelinge das nicht, sei die Gefahr gross, die Kundenbeziehung zu verlieren.
Drei finanzielle Zielgrössen
Mit „elevate“ setzt die LLB auf die drei Kernelemente Wachstum, Exzellenz und Resilienz. Finanziell hat sich die Bank drei Ziele gesetzt: einen jährlichen Netto-Neugeldzufluss von 3 Prozent, eine Cost-Income-Ratio von 65 Prozent im Jahr 2031 sowie eine CET1-Ratio von mindestens 18 Prozent. An der Dividendenpolitik hält die LLB fest, weiterhin sollen rund 50 Prozent des Konzerngewinns ausgeschüttet werden. Seit 2022 ist die Dividende laut Bank um mehr als 20 Prozent gestiegen.
Reich bezeichnet „elevate“ als Wachstums- und Investitionsstrategie. Wachsen soll die Landesbank primär organisch in den vier Geschäftsfeldern Direktkundengeschäft, Private Banking, Firmenkundengeschäft und B2B-Geschäft. Gezielt investieren will die LLB in ihre Private-Banking-Standorte in der Schweiz und in Deutschland. In den Heimmärkten Liechtenstein, Schweiz, Österreich und Deutschland will sie sich noch klarer als Anlagebank positionieren. Die Vertriebsinitiative „V30“ soll die persönliche Beratung mit moderner Technologie verbinden, zudem investiert die Bank in Systeme, künstliche Intelligenz und durchgängig digitalisierte Prozesse.
Alle Ziele von ACT-26 erreicht
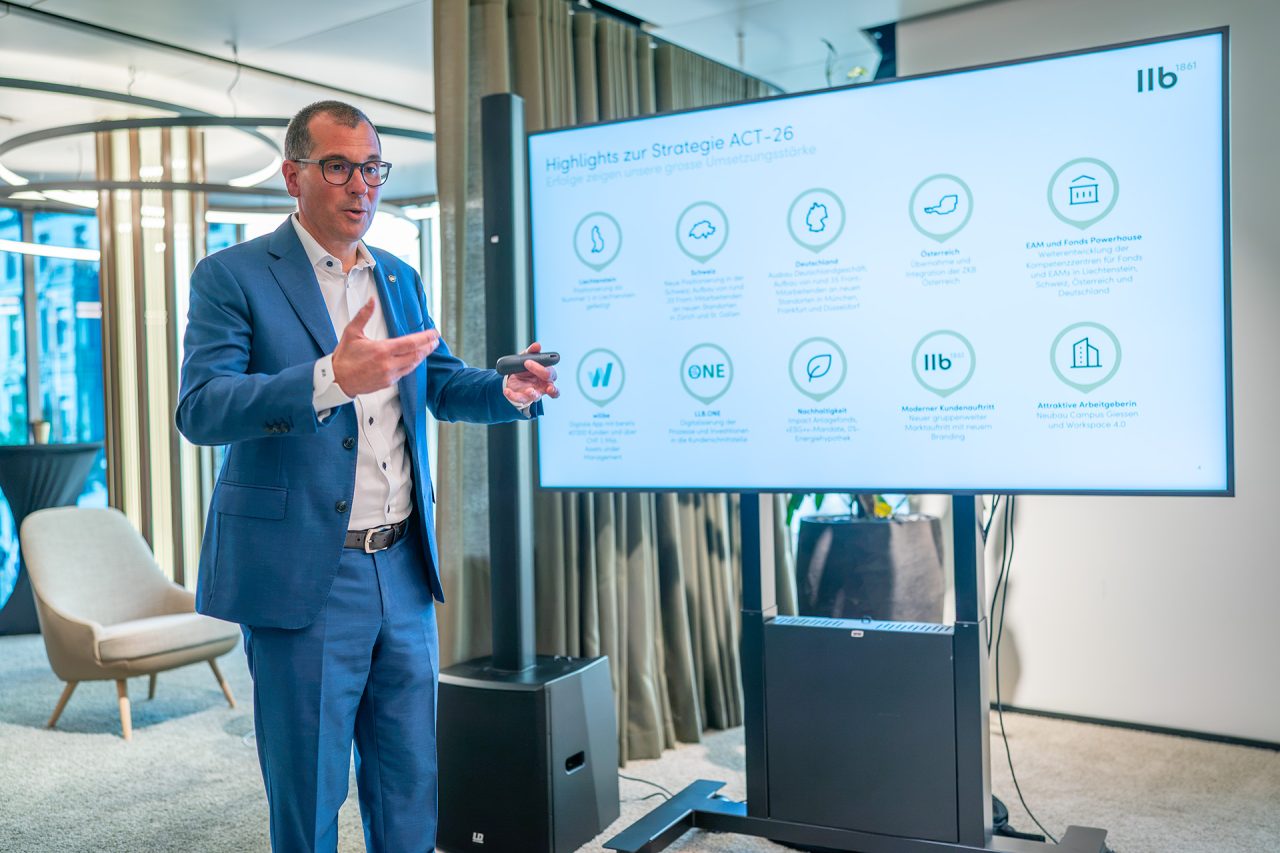
Die neue Strategie baut auf der auslaufenden Periode ACT-26 auf, in der die LLB nach eigenen Angaben sämtliche strategischen Ziele erreicht hat. Das Geschäftsvolumen stieg seit 2016 auf CHF 132 Mia. und hat sich damit mehr als verdoppelt. Das durchschnittliche Konzernergebnis lag rund 50 Prozent über jenem der vorangegangenen Strategieperiode.
«Unser Werteversprechen trifft auf Nachfrage»
CEO Christoph Reich
Beim Netto-Neugeld erreichte die Bank über die Strategieperiode im Schnitt 3,3 Prozent pro Jahr, bei den Neuausleihungen 5,1 Prozent. Angestrebt waren jeweils mehr als 3 Prozent. Im ersten Halbjahr 2026 lag das annualisierte Neugeldwachstum bei 4,1 Prozent, jenes der Ausleihungen bei 2,5 Prozent. Die Cost-Income-Ratio betrug im ersten Halbjahr 59,5 Prozent, Zielwert für 2026 waren 65 Prozent. In den Jahren zuvor bewegte sich die Kennzahl zwischen 64 und 67 Prozent, für das Gesamtjahr 2026 erwartet die LLB einen Wert unter 65 Prozent. Die Tier-1-Ratio lag bei 18,5 Prozent und damit über dem Ziel von mehr als 16 Prozent. Beim Ziel, bis 2040 Netto-Null-CO₂ zu erreichen, sieht sich die Bank auf Kurs.
Zu den Meilensteinen von ACT-26 zählt die LLB den Ausbau des Deutschlandgeschäfts mit rund 35 Front-Mitarbeitern an neuen Standorten in München, Frankfurt und Düsseldorf sowie eine neue Positionierung in der Schweiz mit rund 20 Front-Mitarbeitern in Zürich und St. Gallen. In Österreich übernahm und integrierte sie die ZKB Österreich. Die Investment-App willbe zählt inzwischen 40’000 Kunden und über CHF 1 Mia. Kundenvermögen. In Liechtenstein hat die Bank ihre Position als Nummer 1 nach eigener Darstellung gefestigt. Hinzu kommen der Neubau Campus Giessen und ein neuer, gruppenweiter Marktauftritt.
«Das Wachstum ist äusserst breit abgestützt.»
CFO Markus Schifferle
Wachstum vor allem aus eigener Kraft
Für die kommenden Jahre setzt die LLB primär auf organisches Wachstum. Im Fokus bleiben die vier Geschäftsfelder Direktkundengeschäft, Private Banking, Firmenkundengeschäft und B2B-Geschäft. Gezielt investieren will die Bank in den Ausbau ihrer Private-Banking-Standorte in der Schweiz und in Deutschland. In den Heimmärkten Liechtenstein, Schweiz, Österreich und Deutschland will sie sich noch klarer als Anlagebank positionieren. Neben dem D-A-CH-LI-Raum bearbeitet sie weiterhin ausgewählte internationale Märkte.
Im Firmenkundengeschäft soll das Dienstleistungsgeschäft ausgebaut werden, um die Ertragsstruktur zu diversifizieren. Unternehmer will die LLB sowohl bei geschäftlichen als auch bei privaten Finanzfragen begleiten. Im B2B-Geschäft will sie ihre Position bei externen Vermögensverwaltern, Treuhändern, Family Offices und institutionellen Investoren stärken und diese mit ihren Kompetenzen im Fondsgeschäft und im Asset Management verbinden. Die App willbe bleibt der Innovationshub der Gruppe, ihre digitalen Vertriebskompetenzen sollen systematisch ins Direktkundengeschäft einfliessen.
Beratung, Technologie und Sicherheit
Die persönliche Beratung bezeichnet die LLB weiterhin als ihre zentrale Stärke. Mit der Vertriebsinitiative „V30“ will sie diese mit moderner Technologie und einer klaren Vertriebssteuerung verbinden. Investiert wird zudem in moderne Systeme, künstliche Intelligenz, die digitale Transformation und durchgängige Prozesse. Das soll Produktivität und Qualität erhöhen und den administrativen Aufwand senken. Einen Schwerpunkt legt die Bank auch auf die Aus- und Weiterbildung ihrer Mitarbeiter.
Unter dem Stichwort Resilienz will die LLB ihre operationale Widerstandsfähigkeit ausbauen, kritische Systeme und Daten schützen sowie regulatorische Entwicklungen frühzeitig erkennen und umsetzen. Die Bank begründet die Neuausrichtung auch mit einem Umfeld, das sich schneller wandle als früher: Kunden erwarteten digitale und zugleich persönliche Dienstleistungen, der Generationenwechsel verändere die Anforderungen an die Beratung, und künstliche Intelligenz erhöhe den Veränderungsdruck. Hinzu kämen steigende Anforderungen bei Regulierung, Datenschutz und Cybersicherheit.
«Ich kenne keine andere Bank, die 1500 Mitarbeiter hat und diese 4 Geschäftsfelder bedienen kann.»
CEO Christoph Reich
Ein Erfolgsfaktor, den CEO Reich nennt, ist, dass die Bank die Kundenschnittstelle nie aus der Hand gegeben habe. Auf dieser Stärke wolle die Bank aufbauen. Dennnoch ändere sich das Marktumfeld, dazu gehören auch die Kundenerwartungen. Kunden wollen digitale Lösungen, aber kompetente Beratung, wenn es relevant sei. Die Kunden würden älter, das bringe die Herausforderung den Vermögensübergang zu begleiten und die nächste Generation als Kunden zu gewinnen.
Firmenkunden würden Schnittstellen benötigen, Unterstützung bei Währungsabsicherungen und im Cash Management. Die neue Banklizenz von Revolut würde das Marktumfeld verändern. Ebenso KI und regulatorische Veränderungen. Genau darum brauche es eine neue Strategie.
«Wenn wir nicht wachsen, werden wir unsere Investitionsfähigkeit verlieren.»
CEO Christoph Reich
Reich ist überzeugt, dass die LLB wachsen müsse. Chancen im Bestandsgeschäft können genutzt und ausgebaut werden. Verbundeffekte sollen dazu beitragen, das Potenzial auszuschöpfen. Sowohl in der Schweiz als auch in weiteren Märkten sieht er Potenzial für weiteres Wachstum.
Wenn es wieder eine Chance für die Akquise einer Bank wie der ZKB Österreich gäbe, würde man «zupacken», sagt Reich. Aber dies müsse zum Unternehmen passen.
Die Vertriebsplattform soll ausgebaut werden und die Kapazität im Outbound ausgebaut werden. Über 100’000 Direktkunden seien die Basis. Diesen Fundus wolle man nutzten, um Erstbank zu werden und mit den Kunden zu wachsen. Das sei skalierbar in Liechtenstein und der Schweiz. Dort würde die LLB dieses Geschäftsfeld betreiben. Die App willbe stelle die Hauptplattform dar und soll weiter ausgebaut werden.
Im Private Banking hätte die Landesbank die Chance, sich weiter als Anlage- und Vermögensbank zu positionieren. Reich sieht hier Verbindungen zwischen Private- und Firmenvermögen. Wenn man nur singuläre aus dem Private Banking oder dem Firmenkundengeschäft denke, verpasse man die Chance einen Mehrwert für den Kunden zu bieten. Auch im Private Banking gehe es darum, die nächste Generation zu Kunden zu machen.
Im Firmenkundengeschäft sei die Bank mit 5% überdurchschnittlich gewachsen. Hier sollen die Dienstleistungen weiterentwickelt werden. Moderne und leistungsfähige Prozesse sollen dazu beitragen. Das Intermediärgeschäft lasse sich weiter skalieren. Tursted Partner und Family Offices seien hier die Zubringer. Etwa 1’000 Fonds, 50 davon eigene Fonds seien eine Basis dafür.